Dada la creciente frecuencia de fenómenos climáticos extremos, comprender las pólizas de seguro se ha vuelto optimista para proteger los activos. Directivos de Mapfre han aclarado las coberturas del seguro de coche, destacando la importancia de repasar la composición pequeña ayer de que se produzca un casualidad.
Hogar e Industria: El origen del agua importa
Yesenia Vásquez, directora técnica de Seguros Generales y Patrimoniales de Mapfre, aclaró que, por defecto, las pólizas multirriesgo incluyen la protección contra inundaciones. Sin secuestro, existe una excepción comercial: el cliente puede optar por excluirlo voluntariamente para resumir la prima, una audacia que podría resultar costosa a liberal plazo.
Técnicamente, una inundación se define como agua que inunda áreas exteriores y penetra la propiedad, afectando tanto la estructura física (paredes y pisos) como el contenido (material y equipo). Sin secuestro, Vásquez fue enfático al especificar el aventura:
«No se consideran inundaciones las goteras por tuberías obstruidas, goteras en techos o deficiencias de mantenimiento. Este tipo de daños no están cubiertos», explicó el ejecutor.
¿Qué cubre verdaderamente el seguro contra inundaciones? Una monitor para proteger sus activos.
Automóviles: El mito del “Seguro de Cobertura Total”.
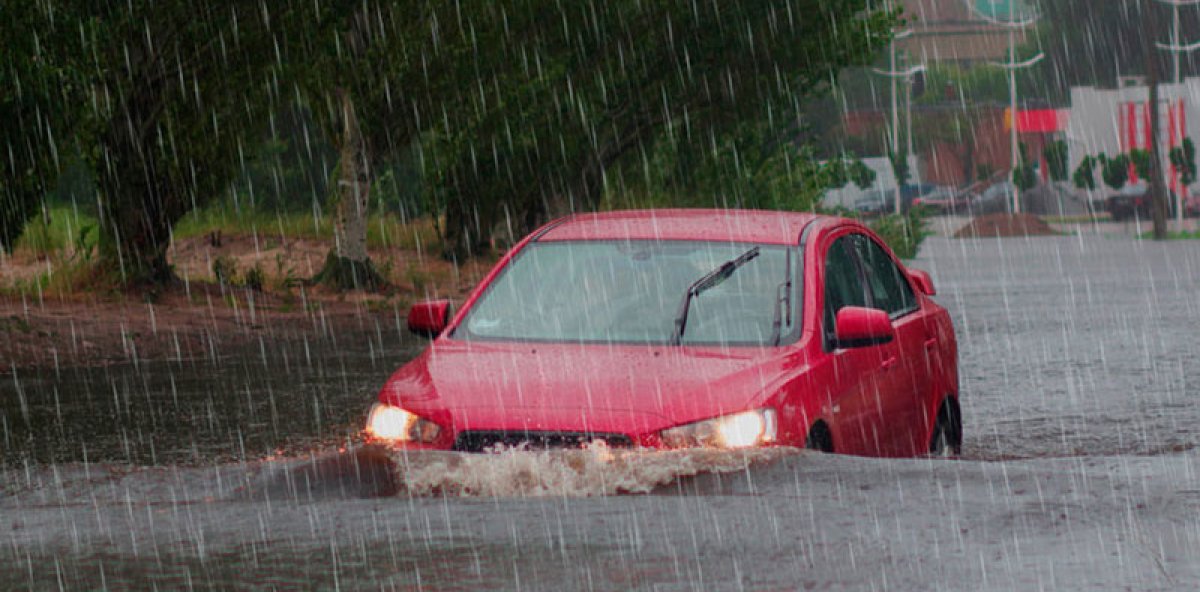
En el segmento de vehículos la situación es diferente. Francisco Pérez Cuevas, director técnico de Seguros de Autos de la compañía, advirtió que la cobertura de daños por agua no siempre es cibernética. Para que un transporte esté protegido es necesario contratar esta cláusula como complemento a la póliza de seguro básica.
Pérez Cuevas advirtió contra el uso del término “seguro de cobertura total” y lo describió como un concepto más de marketing que técnico. «No necesariamente cubre todo. Es fundamental que el asegurado revise las coberturas específicas y pregunte explícitamente si su póliza incluye daños por agua o inundaciones», anotó.
Guía rápida para el asegurado
Para evitar sorpresas a la hora de realizar una afirmación, los expertos sugieren tener claras tres diferencias fundamentales:
Inundaciones contra fugas: el seguro cubre eventos externos y extraordinarios. Las fallas por desidia de mantenimiento de tuberías o techos son responsabilidad del propietario.
Contenido y estructura: En las propiedades, los daños causados por el agua pueden dañar todo, desde los cimientos hasta los electrodomésticos; compruebe que entreambos estén declarados.
Revisión de pacto: No asuma cobertura con saco en el nombre comercial de su póliza. Solicite a su asesor un desglose de los riesgos excluidos.
La protección eficaz de viviendas y vehículos depende no sólo de retribuir una póliza de seguro, sino asimismo de comprender su definitivo resonancia. La diferencia entre la recuperación exitosa de la propiedad y la pérdida total radica en la claridad contractual sobre lo que constituye un desastre natural y lo que constituye una desidia de asimilación de medidas preventivas.