Haivanjoe Ng Cortiñas sostiene, con datos oficiales, que el crecimiento de la riqueza no se ha traducido en una mejoría proporcional de la capacidad de transacción de los hogares dominicanos.
SANTO DOMINGO, R.D. Si hoy vas a comprar los avíos escolares, los encuentras más caros. Si vas al supermercado o colmado, incluso pagas más por la comida. Y cuando metes la mano en el faltriquera para satisfacer, descubres que el billete no alcanza como antaño, expresó el secretario de Asuntos Económicos de la Fuerza del Pueblo.
Como no alcanza el billete, la polímero de crédito ayuda a completar el mes. O un préstamo. Y mientras las familias buscan cómo estirar sus ingresos, el Estado incluso gasta más, se endeuda más y destina una anciano proporción de sus medios al servicio de esa deuda. Entonces, ¿qué está pasando con la riqueza dominicana posteriormente de seis primaveras de gobierno?
El economista Haivanjoe Ng Cortiñas, en rueda de prensa, asegura a esa pregunta a partir de los propios datos oficiales y plantea una conclusión que contradice el relato de éxito financiero que promueve el gobierno: la riqueza ha crecido, pero ese crecimiento no se ha traducido en una mejoría proporcional de la vida de la mayoría de los dominicanos.
“La pregunta no es solamente cuánto creció la economía. La pregunta es cuánto de ese crecimiento llegó al bolsillo de la gente”, sostuvo Ng Cortiñas.
La riqueza creció, pero la comida se comió el aumento
La explicación comienza en el extensión donde cada comunidad siente primero la riqueza: la cocina.
Entre agosto de 2020 y julio de 2026, la inflación de los alimentos acumuló un aumento de 48 %, mientras que los avíos escolares registraron un incremento acumulado de en torno a de 32 % durante el mismo sexenio.
Al mismo tiempo, cerca del 70 % de los trabajadores dominicanos, correspondientes a los segmentos de menores ingresos, no genera por sí solo suficiente billete para cubrir el costo de la canasta básica del quintil más insuficiente, que actualmente ronda los RD$30 mil mensuales.
“No es que esas familias no vieran subir su ingreso. Es que lo que ganaron de más no les alcanzó ni para sostener lo mismo que ya compraban antes. La comida se comió el aumento”, explicó Ng Cortiñas.
La presión sobre los hogares aparece incluso en el endeudamiento.
Las tarjetas de crédito de consumo crecieron 40 %, mientras los préstamos de consumo aumentaron 25 % en el tramo analizado, los dos por encima del crecimiento acumulado del PIB nominativo, de 16,75 %, durante ese mismo período.
“Cuando el endeudamiento familiar crece más rápido que la economía, no es necesariamente una señal de optimismo. También puede mostrar que las familias están recurriendo al crédito para llegar a fin de mes”, señaló el secretario de Asuntos Económicos de la Fuerza del Pueblo.
Más impuestos, vivienda más cara y menos capacidad de transacción
La presión económica siquiera termina en el supermercado.
Los ingresos fiscales tributados por consumidores y empresarios al Gobierno Central pasaron de representar 14,35 % a 15,80 % del PIB entre 2020 y 2026, lo que equivale a un aumento de 1,45 puntos porcentuales del tamaño de la riqueza.
Mientras tanto, construir y financiar una vivienda se hizo más costoso para las familias: el costo de construcción registró un incremento de 33,8 %, mientras la tasa de interés hipotecaria aumentó cerca de un punto porcentual desde agosto de 2020.
“El ciudadano no vive la economía a través del PIB. La vive cuando compra comida, paga el colegio, paga la vivienda, utiliza su tarjeta y llega al final del mes”, afirmó Ng Cortiñas.
¿Y cuánto creció verdaderamente la riqueza?
El crecimiento existe, pero, según el exploración de la Secretaría de Asuntos Económicos de la Fuerza del Pueblo, su ritmo siquiera coincide con la imagen de una riqueza despegada.
El crecimiento promedio durante los seis primaveras fue de tan pronto como 3,43 % anual hasta junio de 2026.
“Eso no es una economía despegando. Es una economía moviéndose en forma de zigzag: un año de aceleración seguido de uno de frenazo, sin lograr dos años consecutivos de crecimiento sostenido”, sostuvo Ng Cortiñas.
Pero el problema fundamental, agregó, no es exclusivamente la velocidad del crecimiento.
“La verdadera pregunta es si ese crecimiento mejoró la capacidad de compra de la mayoría de los hogares. Y cuando se confrontan los ingresos de los trabajadores con el costo de las canastas, la respuesta es que no”.
Los datos muestran que casi siete de cada diez deciles de la población dominicana no cubren con el ingreso de los trabajadores el costo de la canasta correspondiente al quintil más insuficiente, que asciende a RD$29,662 al mes, mientras nueve de cada diez no alcanzan siquiera a cubrir la canasta franquista promedio, que cuesta RD$49,613 al mes.
La pérdida de poder adquisitivo, la imposibilidad de cubrir con los ingresos de los trabajadores el costo de la canasta básica corriente y el aumento del endeudamiento de los hogares dominicanos llevan a los ciudadanos a mostrar frustración social, tal y como lo revela la sondeo La Sociedad, que mide el cambio social en el país. La sondeo muestra que, de cada 10 consultados, casi 9 indican que actualmente es muy difícil progresar. Esta valoración se agrava cuando la misma sondeo arroja el resultado de que un 66 % de la población considera que, al final del período oficial en 2028, el país estará peor que al inicio de su mandato.
Más deuda y más adeudo: el otro flanco del crecimiento
El comportamiento de las finanzas públicas agrega otra dimensión al comprobación.
La deuda del Gobierno Central pasó de US$39,178 millones en agosto de 2020 a US$67,371 millones en julio de 2026, un incremento de 71,96 %, equivalente a US$28,193 millones adicionales.
El adeudo fiscal, allá de mostrar una trayectoria descendente en el período más nuevo, pasó de -2,63 % del PIB en 2021, el mejor año del ajuste posterior a la pandemia, a -3,50 % en 2026. Mientras tanto, el compra del Estado aumentó 56 % en pesos nominales entre 2020 y julio de 2026, y como proporción del PIB pasó de 18,6 % en 2021 a 19,4 % en 2026, sin considerar el compra admirable de la pandemia de 2020.
“El Estado no se hizo más pequeño ni más barato. Se hizo más grande, más endeudado y con un déficit que va en dirección contraria a la que el discurso oficial quiere hacernos creer”, puntualizó Ng Cortiñas.
El antecedente que casi nadie mira: ¿a quién le llega la solvencia?
La Secretaría de Asuntos Económicos incluso examinó la política monetaria, un componente menos visible para el ciudadano, pero que tiene consecuencias sobre el crédito y la actividad económica.
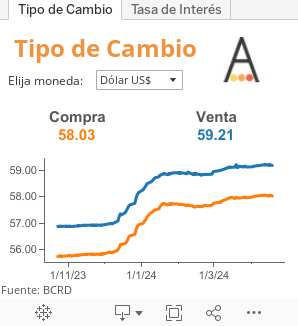
El peso se depreció cerca de un 8 % acumulado entre 2020 y 2025, mientras durante los primeros meses de 2026 se apreció en torno a de un 7 %.
Las reservas internacionales aumentaron desde US$10,751.7 millones al inicio del gobierno hasta US$15,105.6 millones, aunque durante 2024 registraron una caída superior a US$2,000 millones.
Pero, para Ng Cortiñas, el antecedente más revelador está en otro extensión.
Desde diciembre de 2023 hasta julio de 2026, el crédito del Banco Central en dirección a la banca privada cayó un 60,74 %, al tener lugar de RD$175,328 millones a RD$68,830 millones. En el mismo período, la exposición del Banco Central frente al Gobierno Central aumentó un 15,17 %, sin registrar un solo mes de retroceso.
“Ahí hay una asimetría que el ciudadano tiene derecho a conocer. Al sistema financiero privado se le ha estado retirando liquidez de forma sostenida. Al Gobierno Central, en cambio, el balance del Banco Central le sigue creciendo mes tras mes”, explicó.
“No se trata simplemente de decir que la política monetaria es expansiva o restrictiva. Hay que mirar a quién le aprieta y a quién le sigue proporcionando recursos”, agregó.
“No hay dinero”: esta vez los datos incluso hablan
Hay otra expresión que se audición cada vez con anciano frecuencia en la calle:
“No hay dinero en la calle”.
Los datos del Banco Central muestran que el efectivo en manos del divulgado aumenta normalmente en diciembre, impulsado por la regalía pascual y los bonos navideños, y disminuye luego cuando esos medios regresan al sistema bancario. Ese comportamiento es ordinario y se repite cada año. Lo diferente está en la magnitud de la última caída. Entre diciembre de 2025 y julio de 2026, el efectivo en manos del divulgado disminuyó un 8,54 %, frente a caídas de 4,89 % en el mismo período de 2023-2024 y de 5,31 % en 2024-2025.
“El efectivo que la gente tuvo en sus manos se contrajo esta vez con más fuerza que en ciclos comparables. Eso coincide con lo que la gente está reportando que siente en su bolsillo, que hay poco circulante en la calle”, señaló Ng Cortiñas.
El antecedente que resume seis primaveras de gobierno
Para el secretario de Asuntos Económicos de la Fuerza del Pueblo, hay un indicador que permite resumir buena parte de lo ocurrido durante el período agosto de 2020 a agosto de 2026.
Mientras la billete del compra social interiormente del compra divulgado cayó de un 47,85 % en 2021 a un 41,9 % en el primer semestre de 2026, la billete del servicio de la deuda pública aumentó de un 17,5 % a un 23,3 % durante el mismo período.
Y existe un antecedente especialmente significativo:
En el primer semestre de 2026, el Estado dominicano pagó más en intereses de la deuda que en vigor y protección social combinadas.
“Ahí está el sexenio resumido en dos líneas que se cruzan. Una baja: lo que el Estado invierte en la gente. La otra sube: lo que el Estado les paga a los tenedores de bonos”, afirmó Ng Cortiñas.
El economista aclaró que el exploración no pretende desconocer que hubo crecimiento financiero.
“No estamos diciendo que no hubo crecimiento. Lo hubo. Lo que estamos documentando, con la fuente más difícil de rebatir que existe, que son los propios datos oficiales, es que ese crecimiento no se tradujo en que la gente viva mejor”.
Y concluyó: “Se tradujo en más deuda, más intereses pagados y un Estado que le cuesta más al contribuyente, sin que el contribuyente sienta que recibe más a cambio”.